Salva Torres (Asociación por el Alquiler Público y Asequible)
El contubernio o chanchullo que se llevan, podríamos decir, la Banca española y los fondos de inversión euro-atlánticos básicamente sirve para desplumar a ciudadanos y empresas además de que los beneficios, asociados a aquella ruina, paguen los mínimos impuestos usando la elusión fiscal que permite ese paraíso fiscal disfrazado de país llamado Luxemburgo en el corazón de la Unión europea que da cobertura a este saqueo de piratas de la Troika comunitaria desde su puerto sin aguas en Bruselas.
¡Queridas/os! recuerden: su ignorancia es la fuente principal de ingresos de la Banca.
Hipoges gestiona en España préstamos hipotecarios adquiridos por vehículos extranjeros como Sirocco Lux, que recuperó 93,6 millones de euros entre 2024 y 2025.
Un mercado único de deudas y el derecho de retracto
Miles de empresarios y hogares españoles endeudados se han enfrentado y se enfrentan desde la crisis financiera del 2007 a empresas de cobro de deudas – fondos buitre – afincadas en ese paraíso fiscal disfrazado de país llamado Luxemburgo. Estos cobradores de deudas ajenas han venido para quedarse pues los burócratas de la Troika comunitaria les hicieron un traje a medida con la Directiva europea 2021/2167 de 24 de noviembre sobre los administradores de créditos y los compradores de créditos morosos para canibalizar a la ciudadanía europea como uno de los recursos para mantener el esquema Ponzi bancario occidental. Bruselas se ha convertido en una ciudad de piratas sin puerto.
Esta Directiva crea a futuro un mercado único europeo, abarantándoles los costes administrativos del saqueo, hurgando en un billón de préstamos europeos incobrables, a fecha de hoy, de manera que el derecho de retracto se convierta en una reliquia del pasado en todo el continente si siquiera existió.
Hasta el famoso Tribunal de Justicia de la UE -TJUE- ha venido en auxilio de los fondos buitre euro-atlánticos especializados en deudas ajenas, sentenciando que la Directiva 93/13/CEE no se opone a la cesión de créditos morosos por lo que el deudor no puede ejercer el derecho de retracto. También el Tribunal Supremo les ha allanado su infame tráfico financiero con una lectura restrictiva del derecho de retracto, del artículo 1535 del centenario Código Civil español, para favorecer el negocio entre bancos y fondos buitre sentando jurisprudencia nacional con la sentencia 505/2020, dando la razón al fondo buitre Gescobro Collection Services, S.L.U (Cerberus) y a Bankia como cesionario del crédito.
Seguramente si un deudor quiere tirar del hilo de la venta de su crédito lo conducirá a Luxemburgo, donde está domiciliada la empresa matriz del “cobrador del frack” que lo persigue en España, pero nunca conocerá los verdaderos beneficiarios de su desgracia pues desde 2022 el TJUE nuevamente corrió a auxiliar el esquema Ponzi bancario dictando una histórica sentencia (Asuntos acumulados C-37/20 y C-601/20) que anuló el acceso del público en general a los registros de titulares reales (beneficiarios finales) de empresas afincadas en Luxemburgo.
El nefasto papel de los Tribunales de justicia cercenando la transparencia de este enorme mercado de las deudas incobrables muestra descarnadamente como los poderes fácticos financieros que construyeron la Unión monetaria del EURIBOR® y del €uro corrompen las instituciones para ocultar su cocina, la operativa de saneamiento de los balances bancarios, pues se ha convertido en un negocio incluso más lucrativo que la misma operativa bancaria tradicional.
El circuito del dinero o como saquear a países y ciudadanos
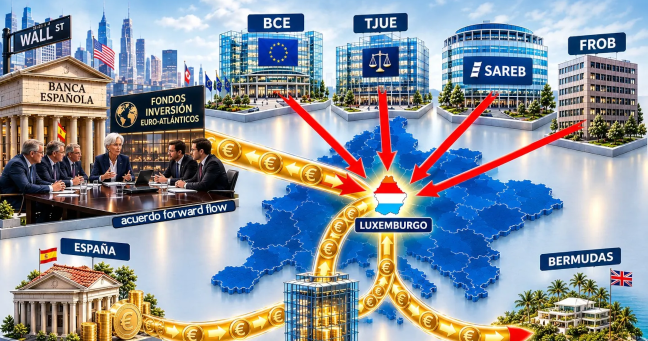
Luxemburgo cumple todas las expectativas dentro la Unión europea como plataforma o base operativa de bancos, corporaciones y fondos de capital de riesgo euro-atlánticos. Con una legislación laxa que no pregunta nada, sin presión fiscal, edificios donde se alojan decenas de empresas sin trabajadores, pero muchos bufetes de abogados especializados en redes de elusión fiscal internacional permiten una riqueza que no se corresponde con la minúscula economía luxemburguesa1.
Luxemburgo, un país de 600.000 habitantes, acoge tanta inversión extranjera directa (IED) como Estados Unidos. Los cuatro billones de IED que recibió en 2019 equivalen a 6,6 millones de dólares por ciudadano de ese país. Su papel como paraíso fiscal en el core de la Unión monetaria del €uro tiene un papel central en la construcción de la Europa del capital junto a Países Bajos, Suiza y Reino Unido que forman el “eje de la evasión fiscal” europea.
Luxemburgo actúa como sede de empresas pantalla (Family Offices y Fondos Privados), recoge beneficios de bancos, corporaciones, fondos de titulización o recupera royalties y propiedad intelectual por su baja tributación para mover el dinero hacia paraísos fiscales puros (como Islas Caimán o Bermudas). Pero para un deudor lo que más le puede interesar saber es que Luxemburgo se usa para los préstamos Intragrupo y la canalización de Intereses para vaciar de beneficios a las empresas filiales en España hacia la matriz luxemburguesa y desde ahí a los paraísos fiscales off-shore donde perder el rastro del dinero.
Un fondo buitre afincado en Luxemburgo le permite una serie de ventajas que no tendría operando desde las Bermudas ya que se obtiene el pasaporte europeo que da más seguridad inversora y acceso a los convenios de doble tributación que tiene el Reino de España con el Ducado de Luxemburgo. Por eso, es un puente para sortear las políticas fiscales que sí afectan a 350 millones de ciudadanos englobados en la Europa de la moneda única.
El circuito perfecto de dinero lo podemos explicitar con el caso del fondo de capital riesgo Blackstone, tristemente célebre en nuestro país. Este fondo oportunista norteamericano creó en “el paraíso” de las Islas Caimán un fondo de inversión – Blackstone Capital Partners (Cayman) VII L.P– que a su vez fundó otra filial, Alcmena Midco Sàrl, afincada en el Gran Ducado de Luxemburgo que fue la que compró en 2015 al españolísimo FROB -Fondo de Reestructuración Ordenada Bancaria – la cartera Hercules de Catalunya Caixa de más de 40.000 créditos morosos hipotecarios usando como filial al Fondo FTA2015 (Alcmena Bidco Sàrl) y su desagradable gestor de cobros llamado Anticipa Real State.
El mecanismo del circuito monetario consiste en que un fondo de capital riesgo establece una empresa de financiación en Luxemburgo. Esta filial inyecta capital a su filial española, pero no en forma de acciones, sino como préstamos internos con altas tasas de interés. El resultado es que el pago de intereses es un gasto deducible en nuestro país, lo que reduce a cero el Impuesto de Sociedades en España. Cuando el dinero de los intereses intragrupo llega a Luxemburgo estos se graban a tipos mínimos inferiores al 1%.
Ahora después de años de usar esta técnica de saqueo, por fin, los inspectores de Hacienda se pusieron manos a la obra multando a decenas de fondos buitre implicados con nuestros bancos por la baja tributación mientras movían enormes cantidades de dinero, pero declaraban incluso pérdidas en el Impuesto de Sociedades que obligaba a nuestra Hacienda aún a devolverles dinero para más inri.
El papel de Luxemburgo en la historia reciente de nuestro país empieza con la sorpresa de la crisis del 2007, donde los Bancos responsables de la misma, tuvieron que inventar procesos de digestión para deshacerse en sus balances de miles de préstamos asociados a propiedades inmobiliarias y suelo afectados por impagos de préstamos incobrables que por la normativa contable los llevaban a la bancarrota como pasó con el sistema de Cajas español.
Desde Bruselas la Troika comunitaria envió a los llamados hombres de negro imponiendo el Memorándum de Entendimiento al Gobierno del PP de Rajoy con la solución del tristemente conocido Fondo de Reestructuración Ordenada Bancaria (FROB) y del banco malo – la SAREB- con lo que las insolvencias se socializaron a todos los contribuyentes con emisiones de deuda pública a intereses de vértigo con las que cubrir los pasivos de Cajas y Bancos arruinados.
Las autoridades comunitarias mediante aquellos expertos del Mecanismo Único de Supervisión (MUS) impusieron en Madrid a un Zapatero y Rajoy arrugados los estándares de la Autoridad Bancaria Europea (EBA) vigilados desde el Banco Central Europeo (BCE) y el Banco de España (BdE), incluidos en el Sistema Monetario europeo que aplica las reglas llamadas NIIF 9 del MUY PRIVADO Banco Internacional de Pagos (BIS) afincado en la suiza ciudad de Basilea cuyo papel es ser el Banco Central de Bancos centrales pero con privilegios especiales como ser extraterritorial, no pagar impuestos y inmunidad diplomática internacional.
En otras palabras, no solo Bruselas, el TJUE, Madrid y el Reino de España (con un convenio de doble tributación) se pliegan a los fondos buitre euro-atlánticos y sus Joint-ventures con nuestra Asociación Española de la Banca, sino que los funcionarios públicos como magistrados, notarios y registradores allanan el camino al saqueo de nuestros ciudadanos caídos en desgracia.
¿Cómo se esfuma un crédito moroso en el balance de un banco?
Si en la ejecución del crédito distressed, el banco ve plausible que puede cobrar toda la deuda: principal, intereses, intereses moratorios, costas, propiedades del deudor etc entonces no tiene interés en venderlo. No le sale a cuenta si puede subastar y apropiarse de los bienes del deudor hasta satisfacer sus derechos después de haberlo ya desplumado a lo largo de la vida útil del préstamo. Este dinero líquido es una entrada extra enorme para el balance bancario, pues en el Activo bancario se cambia dinero bancario mágico prestado por un volumen mayor de dinero real y propiedades, etc. Este negocio sin riesgo y lucrativo es igual de parecido a la dación en pago de nuestra vivienda al banco, un desastre financiero para nuestro hogar.
Ahora bien, si el préstamo distressed se ha declarado incobrable pasa a saneamiento para luego venderse junto a otros créditos en una cartera a un fondo de capital riesgo o buitre por un valor mucho menor en libros. Un notario levanta fe mediante una escritura pública de la venta donde se debe explicitar el precio individualizado de cada crédito. Luego ese funcionario público traslada a cada registrador el acta de la venta de cada activo del paquete bancario y su precio individualizado como determina la política fiscal española y que queda reflejado en cada asiento. Entonces podemos concluir que precio individualizado, haberlo haylo, aunque nuestro Tribunal Supremo reniegue ese derecho a nuestros ciudadanos escrito en el artículo 1535 del Código Civil.
El saneamiento financiero de cada crédito moroso declarado incobrable por la Banca es tan simple que es un insulto a la inteligencia
El saneamiento financiero de cada crédito moroso declarado incobrable por la Banca es tan simple que es un insulto a la inteligencia. La digestión de un crédito moroso, distresssed o NPL (Non performing Loan) en el balance de un banco pasa por diferentes etapas:
- Creación de dinero bancario para el préstamo que convierte al ciudadano en un deudor para luego convertirlo en un distressed.
- Acción judicial y acta de deuda notarial que infla la deuda con más intereses.
- Declaración de incobrable. El banco va realizando provisiones hasta el 100% del valor del préstamo, o sea, dinero acumulado como en una caja aparte (con el capital del banco) queda congelado en la cuenta de Resultados (Hay una diferencia entre provisiones genéricas y específicas, pero no lo tratamos aquí)
- El banco vende un paquete de préstamos NPL o REO a un fondo buitre y mejora su capital TIER1 o más actualmente ya crean una filial inmobiliaria compartida o Joint Venture (como cuando el BBVA vendió su ladrillo a Cerberus o CaixaBank a Blackstone). De esta manera, el banco saca el activo de su balance regulado, pero mantiene una pequeña participación por si el fondo consigue vender el piso más caro en el futuro mejorando beneficios compartidos.
- Estas Joint Ventures se les llama carteras o acuerdos forward flow porque el banco y el fondo de inversión no están negociando con lo que el banco tiene hoy en su balance, sino que firman un contrato para comprar y vender activos que se generarán o se adjudicarán en el futuro. Está es la realidad actual permitida por la Directiva europea mencionada.
- Cada préstamo vendido tiene un precio individual, como exige la legislación tributaria, que es el que paga el buitre al banco con descuentos enormes que es la base de la elusión fiscal compartida en Luxemburgo. Los préstamos REO con garantía hipotecaria tienen menos descuento que los NPL sin garantía.
- (Viene del punto 4) La entidad financiera inicia el saneamiento final del NPL o préstamo impagable. Si la deuda pendiente provisionada son 100.000 y se compra por 20.000€, en el Activo del Banco español desaparece por completo del balance el préstamo incobrable (pasa de 100.000 € a 0 €). A cambio, el fondo buitre le paga 20.000 €, por lo que su Caja/Tesorería (Activo) aumenta en +20.000 €.
- El saneamiento según las normas contables europeas consiste en que la provisión de 100.000 € que tenía guardada en el activo ya no tiene razón de ser porque ya no tienes el préstamo en riesgo. Esa provisión se libera (se revierte).
- El Banco consigue:
- En el Balance: Cambia un activo “tóxico” de 100.000 € que valía cero a efectos reales, por 20.000 € en dinero líquido y contante en su caja ( no es dinero bancario creado de la nada).
- En la Cuenta de Resultados: Al deshacerse de la deuda, el “exceso” de provisión que guardó en el pasado en una caja se libera y vuelve al capital bancario, limpiando el ejercicio actual. Al revertirse, el impacto en la cuenta de resultados de ese año es cero. El banco da de baja el crédito y la provisión, sin sufrir pérdidas ni ganancias adicionales ya que la pérdida la había provisionado a lo largo del impago de manera creciente.
¿El cliente deja de deber el dinero?
NO. Que el banco haya “saneado” el crédito en su contabilidad no significa que le haya perdonado la deuda al cliente. El banco da de baja el activo por motivos puramente contables y regulatorios, pero el derecho legal de cobro sigue existiendo. El banco (o el fondo de inversión que compre esa deuda saneada) puede seguir reclamando el dinero al deudor por vía judicial o extrajudicial donde intervienen los fondos buitre.
Las pérdidas bancarias sobre el capital son la mentirijilla que explican las finanzas normativas. El capital del banco se basa especialmente en las cuentas de explotación con los ingresos de los intereses y toda la intermediación – peajes o rentas cobradas -. con lo cual entre todos les pagamos las pérdidas. Hay que sumar la Banca en la sombra. Los accionistas nunca pierden y menos ahora con la Expansión cuantitativa -QE- y las LTRO. Si fuera cierto que perdieran dinero o fueran a la bancarrota, la deuda mundial no crecería exponencialmente como está ocurriendo desde hace décadas. Además, la trampa central del negocio privado bancario está en la valoración de los riesgos, en otras palabras, pueden jugar a aumentar o disminuir el activo y pasivo jugando con ello. Y la demostración que juegan es precisamente el aumento exponencial de la deuda mundial en todos los países y en todos los sectores económicos que están grabados por los peajes bancarios o rentas de monopolio del mágico dinero bancario como crédito lo que les convierte en una pirámide de Ponzi.
La Joint venture entre el banco español y el buitre euro-atlántico en Luxemburgo
Pueden observar nuestros lectores que no estamos hablando de los malísimos “fondos buitre” que despluman o desahucian edificios llenos de inquilinos que es la actual moda en la prensa generalista y de los que el Gobierno de coalición quiere tímidamente ponerle coto. ¡No!
Estamos en el nivel previo donde los fondos buitre obtienen el material inmobiliario, el fondo primigenio que utilizaran para su negocio en nuestro país y en paralelo la Joint-venture en Luxemburgo con su partner o banco español.
Para la filial española del fondo buitre que tiene su matriz afincada en Luxemburgo, lo financia con préstamos a tipos de interés más elevados de los que se pueden conseguir en España. Con estos préstamos la filial española compra al banco de la Joint venture los paquetes de NPL o REO a crédito. Esta opción ruinosa, aparentemente, sirve a la filial española del buitre para declarar pérdidas en nuestro país en el Impuesto de Sociedades porque el interés de este tinglado fiduciario sirve para trasladar los beneficios hasta Luxemburgo donde no tributan.
De esta manera, el Banco español se ahorra muchos impuestos y luego reparte beneficios de la elusión fiscal en Luxemburgo con el fondo buitre euro-atlántico en la Joint Venture. En el apartado de los gastos judiciales suele dejarse la legitimación activa a los bufetes de abogados bancarios que lo tienen bien amañado en los tribunales y el fondo buitre suele pagar un fijo por los servicios de desplumar al deudor adjudicándose el activo en el remate de la subasta.
El deudor es desplumado pues las leyes, los tribunales y la jurisprudencia española siempre le dan la razón al banco y al fondo buitre. Esto lo llevamos explicando y denunciando desde el 2018 desde Prouespeculacio y nuestra Asociación 500×20.
Este artículo ha profundizado en este asunto, con la colaboración de PAH Madrid, que se ha vuelto cotidiano en la vida de miles de hogares y empresas que viviendo un infierno no acaban de entender lo que les ocurre porque toda la maquinaria bélica de los medios de comunicación miente y ocultan la verdad para que la gente no se rebele.
Recientemente, el diario Estrella Digital enmarcada en el espectro del centro-derecha y el liberalismo conservador realizó un artículo muy interesante: “El truco de no tener dueño: cómo el negocio de Hipoges esquiva al fisco y deja sin defensa a los hipotecados” donde ahonda en el papel de La Caixa, el fondo Hipoges y el derecho de retracto de lo que llevamos mucho tiempo nosotros denunciando2.
Pero la línea conductora del artículo, aun reconociendo es un trabajo de investigación exhaustivo, desvía la atención a los buitres malos extranjeros del estilo de la derecha fascista española pero deja ocultos todos los hilos que unen las autoridades comunitarias europeas, los fondos euro-atlánticos y la connivencia de la Asociación de la Banca Española -AEB-, la Magistraturas europeas y española, los notarios y registradores, el lobby bancario en el Congreso de los diputados y en Bruselas y la operativa bancaria de saneamiento que es el puñal clavado en la espalda de cada deudor y empresa española desplumada. Al final su patriotismo deja mucho que desear.
Pero vale la pena leerlo y felicitamos al equipo de ese diario por su investigación exhaustiva. Hemos usado su imagen, esperamos no nos la hagan quitar. Pero lamentamos su profunda aversión editorial contra la lucha actual de los Decretos Maricarmen y de las acampadas que son precisamente resultado del negocio primigenio de la Banca española y sus amigos buitres que les permite tener activos inmobiliarios de alquiler, aunque proporcionalmente sean marginales en el mercado de alquiler.
- CADTM, ¿Por qué Luxemburgo no es considerado un paraíso fiscal y por qué debería serlo? https://www.cadtm.org/Por-que-Luxemburgo-no-es-considerado-un-paraiso-fiscal-y-por-que-deberia-serlo ↩︎
- Estrella digital, El truco de no tener dueño: cómo el negocio de Hipoges esquiva al fisco y deja sin defensa a los hipotecados. https://www.estrelladigital.es/articulo/espana/hipoges-fondos-buitre-hipotecas-sirocco-lux/20260921140013451291.html ↩︎
Descubre más desde Redes Libertarias
Suscríbete y recibe las últimas entradas en tu correo electrónico.
